Quelle place pour les acteurs des énergies renouvelable dans l’électrification ?
La question de la ressource électrique – l’opportunité française :
“Nous avons fait des hypothèses trop optimistes sur la croissance, trop prudentes sur la disponibilité des centrales, qui fonctionnent mieux que prévu, trop pessimistes sur les prix du gaz, du charbon et du fuel. Ces trois éléments, qui ont tous été démentis, convergeaient vers le renforcement du programme nucléaire. Si j’étais capable de réécrire l’histoire, je ferais sans doute moins d’atome” Jean Bergougnoux – Directeur Général d’EDF, L’Express, 9 octobre 1987
L’année 2025 s’est caractérisé par un premier signal d’alarme, avec le retard important de la publication de la PPE 3 (Programmation Pluriannuelle de l’Energie) et donc l’arrêt de la visibilité sur la publication des AO CRE pour le déploiement des EnR. Un deuxième est venu avec le vote par la droite à l’Assemblée nationale pour la mise en place d’un moratoire sur les énergies renouvelables.
A l’aube des élections de 2027, l’ensemble des acteurs des énergies renouvelables se voient aujourd’hui attaqué sur le fondement du déploiement des EnR.
RTE – le gestionnaire de réseau de transport d’électricité le rappel pourtant dans sa conférence de presse 2025-2035 :
La poursuite du rythme de déploiement des EnR est indispensable dans tous les scénarios de transition énergétique et l’atteinte de nos objectifs climatique. De plus, le passage d’une trajectoire de décarbonation lente à rapide réduirait les coûts complets du système de 6 à 7 €/MWh à l’horizon 2030.
Ce qui est en retard sur nos trajectoires de décarbonation, ce n’est pas le déploiement d’EnR mais bien l’usage de leur production d’électricité.
Dorénavant le déploiement de ces actifs stratégiques est freiné par des prix de marchés spot bas, des prix futurs du marché de gros également bas et une augmentation des prix négatifs dus à une cannibalisation de la production photovoltaïque. Le marché s’adapte à la marge en associant de plus en plus des actifs d’optimisation et lissage de production colocalisé, mais toutes ces solutions ont des limites techniques et ces effets de marchés seraient fortement réduits dans des scénarios d’augmentation (conséquente) de notre consommation d’électricité.
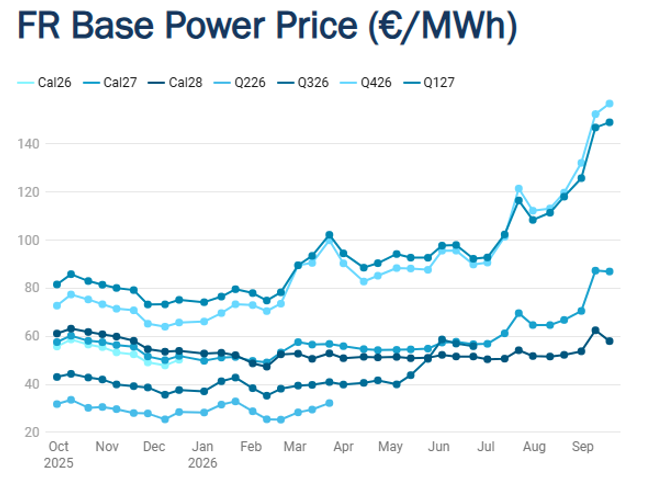
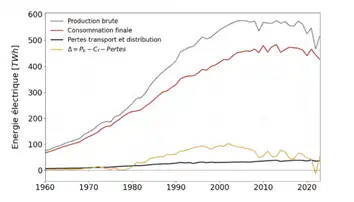
Avec le retour d’une production nucléaire fonctionnelle, la France continue d’exporter massivement l’électricité vers ses pays frontaliers, avec un solde exportateur net le plus élevé de son histoire : 92.3 TWh en 2025 (l’ancien record datant de 2024), soit plus que la consommation électrique de la Finlande sur une année. La France assure aujourd’hui un rôle de stabilisateur des prix d’électricité de l’Europe de l’Ouest et perçoit des revenus non négligeables dus à ces exports (principalement EDF).
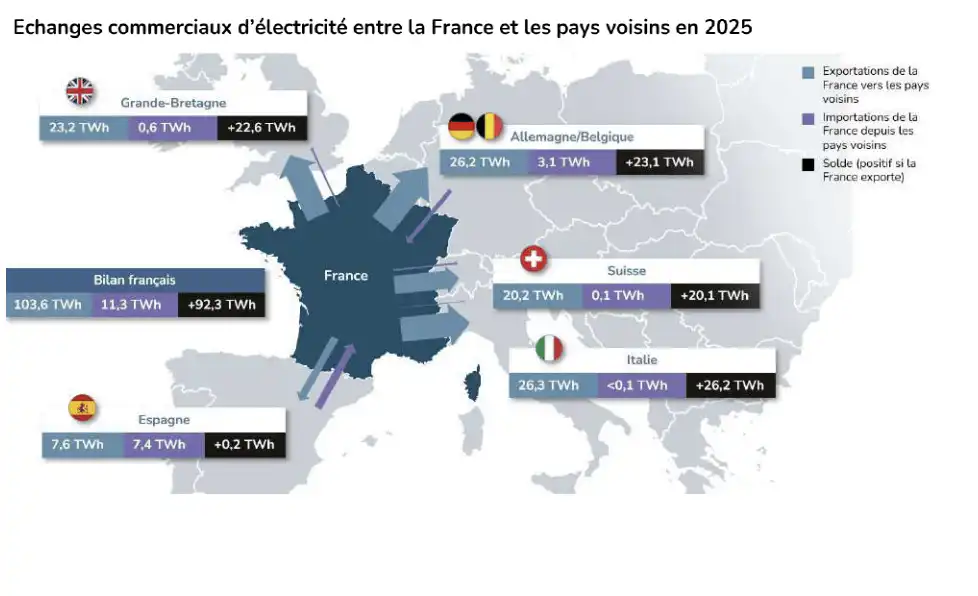
Bien que la France ait toujours été en surproduction d’électron, le rythme de déploiement des actifs EnR et le financement de nouveaux actifs nucléaires pourrait être freiné par le retard de la transition énergétique pour les usages.
Le fait d’avoir « trop d’électron » est un argument de plus en plus manipulé par l’extrême droite pour justifier un ralentissement ou arrêt du déploiement des EnR. Pourtant la facture énergétique européenne augmente depuis le déclenchement de la guerre au Moyen-Orient et la fermeture du détroit d’Ormuz, dans une Union européenne très exposée aux importations de pétrole et de gaz. Cette nouvelle crise a déjà entraîné un surcoût énergétique supérieur à 100 milliards pour les états membres, et cette facture économique et écologique continue de s’alourdir. (Source : commission européenne, Septembre 2026)
Que l’on pousse à la croissance du secteur ou que l’on exige des comptes, la finalité ne change pas : énergéticiens et renouvelables doivent impérativement franchir un nouveau cap.
Les entreprises des énergies renouvelables historiquement massivement dérisqué par l’état doivent maintenant se requestionner sur leur relation avec les territoires et notamment comment s’intégrer davantage dans la chaine de valeur de la transition énergétique.
La tâche n’est pas simple, la complexité des modèles économiques, les barrières à l’entrée, les verrous économiques et réglementaires sont nombreux.
Autoconsommation territoriale : Passer du voisinage à l’écosystème industriel locale
Financer le club de foot local, ou proposer une borne électrique dans la commune voisine n’est plus suffisant politiquement pour avoir un projet de territoire. En dehors des hubs urbains, les développeurs EnR doivent prendre une place plus importante dans la transformation des territoires y compris en adressant et développant l’électrification des usages, unique manière de connecter matériellement l’intérêt des parcs EnR et leur impact territorial. Leur rôle ne peut plus se limiter à développer des projets puis à les faire accepter. Il évolue alors vers une responsabilité territoriale plus explicite : diversifier les débouchés, proposer des PPA multiples, identifier des consommateurs locaux structurants.
Cette évolution ne signifie pas que chaque parc doit alimenter directement une entreprise voisine, ni que la proximité deviendra le seul critère de décision. Elle signifie que la valeur d’un projet devrait être appréciée par sa production, mais aussi par sa capacité à accompagner des usages, à soutenir l’électrification de l’existant, à épauler le réseau et à s’inscrire dans une trajectoire collective. Plus uniquement par sa capacité à injecter des électrons à prix compétitif.
Les acteurs des EnR identifient déjà les principaux points de consommations électriques et essaient de travailler conjointement (hydrogène, e-fuel, aciérie électrique, data-center hyperscale ou edge). Cette stratégie de se concentrer sur les « principaux futurs acteurs de consommations électriques » oublie drastiquement l’aspect territorial de leur production, et de leur développement. Il est plus courant pour un chef de projet EnR ou un chargé de prospection de connaitre les sites industriels proches, que de maitriser les schémas d’approvisionnement électrique souhaité par un data center à l’autre bout du territoire. On peut d’ailleurs citer l’échec des contrat d’allocation de la production Nucléaire qui chercher à cibler uniquement ces “gros” consommateurs, les EnR ne doivent pas faire les mêmes erreurs.
Dans certains territoires, l’arrivée d’un projet renouvelable pourrait alors constituer un point d’appui pour attirer ou maintenir des activités industrielles ; dans d’autres, la priorité doit être donnée à l’électrification d’un site industriel ou logistique déjà implanté, dont la pérennité et l’ancrage local sont reconnus. Le principal frein pour l’électrification de ces acteurs diffus n’est plus économique, mais bien en terme de ressources nécessaire pour repenser leur(s) outil(s) de production et la manière d’acheter/consommer l’énergie.
Quatre leviers pour ancrer cette responsabilité territoriale :
1. Faciliter les PPA Multiple : Un chantier juridique doit être inscrit en prenant en compte la structuration du financement nécessaires au déploiement des énergies renouvelable. Le split metering, ou comptage multiple peut permettre de laisser la main aux acteurs des EnR sur leur gestion du risque. On pourrait alors imaginer un volume d’énergie assuré par complément de rémunération, et un autre volume en PPA. Cette possibilité réduirait alors les charges de l’état dans son soutien aux EnR, tout en laissant l’état comme un élément structurant de facilitation de financement des actifs EnR. Ce sujet est déjà identifié au sein du Rapport Levy Tuot, ce rapport propose notamment des garanties étatiques associé à ces PPA multiple (et court/moyens termes), facilitant alors le financement des actifs EnR.
2. Ajuster les frais règlementaires et de fonctionnement selon la boucle de consommation locale :
Sur le volet OPEX, la solution n’est pas forcément à réinventer : les règles de l’ACC existent déjà et ont fait leurs preuves sur la réduction de certaines composantes du TURPE d’injection et sur l’accisse. Ce qui ne fait en revanche pas sens c’est le plafond de puissance qui cantonne aujourd’hui ce régime à des projets en toiture, ombrière ou petit sol. Un exploitant de centrale de taille significative dispose d’une capacité de pilotage de son actif au moins équivalente, sinon supérieure, à celle d’une ACC classique ; rien ne justifie qu’il en soit exclu par construction. Déplafonner cette puissance maximale permettrait de réinjecter du sens territorial dans un mécanisme déjà opérationnel : lorsqu’un consommateur structurant est raccordé sur la même boucle HTB (ou HTA selon la maille pertinente) que le parc EnR, RTE et Enedis disposent déjà des données nécessaires pour objectiver, sur la base des coûts de réseau réellement évités, une réduction des frais de raccordement. Un développeur pourrait même être autorisé, voire incité par un mécanisme de cofinancement partagé avec le gestionnaire de réseau, à contribuer au coût de raccordement d’un site industriel existant engagé dans l’électrification de son procédé, dès lors que ce site se situe dans le même département qu’un parc de production en construction ou en développement. Ce rapprochement entre financement de l’infrastructure et usages réels qu’elle permet de développer – plutôt que la seule capacité de production – pourrait concrètement se traduire par une baisse de la quote-part S3REnR.
L’objectif n’est pas de créer un tarif de faveur déconnecté des coûts réels, mais bien de refléter économiquement, année après année, ce que la corrélation local évite réellement au réseau et au système électrique dans son ensemble.
3. Intégrer un critère d’usages locaux dans la notation des appels d’offres CRE. Avec la possibilité et le cumule possible de CR et PPA, les grilles de notation de certains AO pourraient valoriser explicitement les projets démontrant, dès le dépôt du dossier, un partenariat ou une lettre d’intention avec un consommateur électrifiant à proximité immédiate du site de production (raccordement au même poste source ou à la même boucle HTA/HTB). Cette bonification inciterait les développeurs à intégrer la prospection d’usages électriques dès la phase de conception du projet, et non plus a posteriori pour un refinancement d’actif. Mécaniquement, le coût de soutient serait plus élevée en €/MWh, mais le volume d’énergie soutenue par parc serait alors moins important.
Conclusion
L’électrification repose aujourd’hui sur une double nécessité. Une nécessité de souveraineté, dans un contexte ou les ressources énergétiques sont au cœur des nouveaux conflits mondiaux et une nécessité écologique avec l’atteinte de nos objectifs de maitrise de nos émissions de CO2 qui semble s’éloigner d’années en années.
La France est alors dans une situation rare : elle possède l’ensemble des éléments pour réussir cette stratégie. Un réseau électrique déjà déployé sur le territoire, des volumes de production d’énergie décarbonée important, des sites et compétences industrielles internes et des leviers de financement accessibles. La stratégie d’électrification devra alors s’appuyer sur l’ensemble des acteurs nationaux du domaine, et pourra également s’appuyer sur de nouveaux acteurs notamment les producteurs d’énergie électrique et les usagers finaux, mobilisant ainsi toute la chaine de valeurs nécessaire à un déploiement réussi.